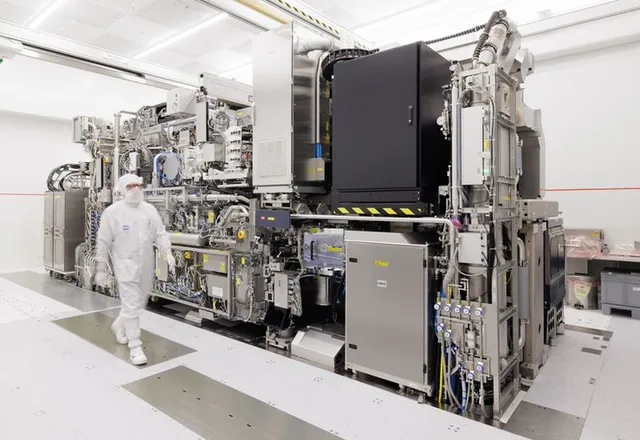
En pleno auge de la IA, ASML no podrá satisfacer la demanda de sus equipos ni en 2027 ni en 2028. De hecho, ya empieza a aceptar pedidos de equipos para entregar en 2029 y 2030. El aumento de producción previsto del 30 % podría no bastar para cubrir la demanda.
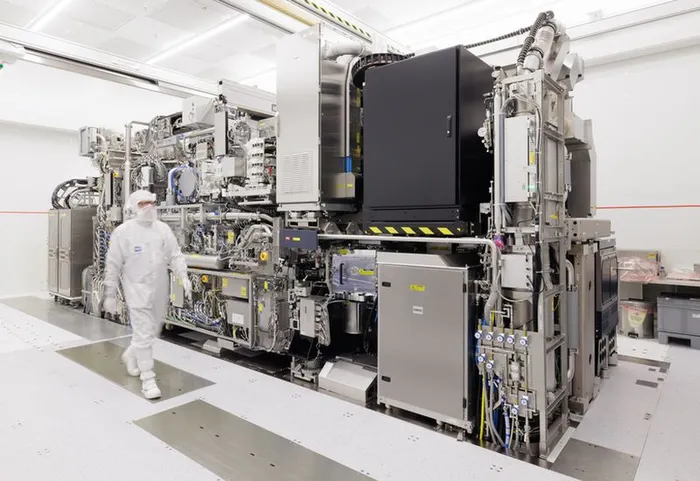
Fuente de la imagen: ASML
El grupo neerlandés ASML es el único fabricante mundial de sistemas comerciales de litografía EUV, necesarios para producir los semiconductores más avanzados. El estado de su negocio permite juzgar con facilidad la situación de todo el sector de los semiconductores. El último informe trimestral de ASML ha dejado claro que la demanda de estos equipos supera claramente la oferta: algunos clientes ya se interesan por cursar pedidos para 2029 y 2030.
El consejero delegado, Christophe Fouquet, explicó: «Nuestros clientes, junto con nosotros, siguen elevando la previsión de demanda de equipos a corto y medio plazo, apoyándose sobre todo en su visión sobre el tamaño y la duración de las inversiones relacionadas con la IA. Dada esa visión de la demanda, algunos clientes muestran interés en cursarnos pedidos para 2029 e incluso 2030». Los pedidos para 2028 también se están gestando con intensidad, según el máximo responsable de ASML.
También reconoció que los volúmenes de entrega de equipos previstos por ASML para 2027 y 2028, según la estimación de la compañía, no permitirán cubrir por completo la demanda esperada. ASML estudia la posibilidad de ampliar la capacidad para 2028 más allá del 30 % que se había barajado. En 2027 también tenía previsto inicialmente aumentar un 30 % la producción de equipos, como ya se señaló en julio.
ASML ha precisado hoy su previsión de ingresos propios para este año en una horquilla de entre 44.000 y 45.000 millones de euros. Antes partía de un mínimo de 43.000 millones. En el cuarto trimestre la compañía espera ingresar entre 14.200 y 15.200 millones de euros. Es algo superior a lo previsto en el límite alto del consenso de LSEG, que menciona 14.200 millones. El margen de beneficio de la compañía debería situarse en torno al 57 %.
Los ingresos de ASML en el tercer trimestre crecieron un 55 % interanual, hasta 11.660 millones de euros. El beneficio neto se más que duplicó, de 2.130 a 4.960 millones, por encima de lo que esperaban los analistas de LSEG. El margen de beneficio neto, como proporción de los ingresos totales, subió en ese periodo del 28,3 al 42,5 %. El margen bruto pasó del 51,6 al 57,5 %. El gasto de ASML en investigación y desarrollo aumentó ligeramente, de 1.100 a 1.170 millones de euros. El número de sistemas de litografía entregados creció de 72 a 121 en términos interanuales. De ellos, 17 eran sistemas de litografía EUV.
En total, desde el inicio del año y hasta finales de septiembre, ASML ingresó 29.800 millones de euros, y más de un tercio de esa cifra correspondió a entregas de equipos empleados en la producción de chips de memoria. Por ingresos (10.300 millones de euros), esa categoría casi igualó a los equipos usados en la fabricación de componentes lógicos (11.000 millones). Todavía en 2022 la primera categoría se quedaba casi a la mitad que la segunda, pero el auge de la IA disparó la demanda de chips de memoria. La cuota del mercado chino en la estructura de ingresos de ASML se mantendrá en el 20 %, como ya se había pronosticado.