En 2027 el mercado mundial de portátiles se enfrentará a un debilitamiento de la demanda por el encarecimiento de la memoria RAM, los procesadores y otros componentes. En el peor escenario, los envíos de dispositivos podrían caer cerca de un 10 % si los fabricantes trasladan a los compradores la mayor parte del sobrecoste, según las previsiones de los analistas.
Según las estimaciones de TrendForce, en principio se espera una caída de los envíos mundiales de portátiles de varios puntos porcentuales en 2027. Sin embargo, el encarecimiento de la DRAM y de los procesadores puede llevar a los fabricantes a subir los precios de venta, lo que hará que los usuarios retrasen más tiempo la renovación de sus equipos. En ese caso, el descenso anual de los envíos podría alcanzar cifras altas de un solo dígito, es decir, acercarse al 10 %.
En 2026, el mercado de PC se vio respaldado por la mejora en la disponibilidad de procesadores, las compras anticipadas de componentes por parte de los fabricantes y el adelanto de parte de las compras. Pero eso no significa una recuperación plena de la demanda: algunos usuarios compraron portátiles antes de lo previsto, por lo que en los periodos siguientes la actividad de los compradores puede bajar. A ello se sumará el agotamiento gradual de las existencias de componentes adquiridos a precios más bajos.
Fuente de la imagen: TrendForce
Los analistas ponen como ejemplo portátiles de gama media con un precio de venta recomendado
del fabricante (MSRP)
de 900 dólares. En el tercer trimestre de 2026, el procesador, la memoria DRAM y el SSD representaban alrededor del 68 % del coste de sus componentes. Por eso, un nuevo encarecimiento de estos elementos puede afectar de forma notable al coste de los equipos acabados. Los fabricantes tendrán que elegir entre subir los precios, recortar su propio margen o reducir las prestaciones de los portátiles, por ejemplo la cantidad de memoria RAM.
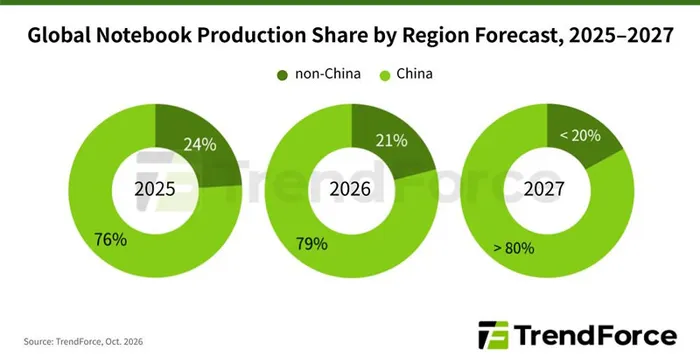
Los cambios también pueden afectar a la geografía de la producción. La cuota de portátiles fabricados fuera de China bajará del 24 % en 2025 al 21 % en 2026, y en 2027 podría situarse por debajo del 20 %. Ante el aumento de los costes de logística, compra de componentes y gestión de la cadena de suministro, los fabricantes podrían devolver parte de su capacidad a China si no se intensifica la presión de los aranceles. Además, la escasez de DRAM puede mantenerse por la alta demanda de servidores para IA, mientras que la situación del NAND Flash podría mejorar en la segunda mitad de 2027 gracias a la entrada en servicio de nuevas capacidades de producción.
Las placas de circuito impreso (PCB), los condensadores cerámicos multicapa (MLCC) y los chips de gestión de energía (PMIC) añaden más presión al sector. Su coste y sus plazos de entrega dependen del reparto de la capacidad de producción, los precios de las materias primas y los factores geopolíticos.
TrendForce considera que en 2027 la cuestión clave ya no será tanto la disponibilidad de componentes como la disposición de los compradores a pagar por equipos más caros. Si los fabricantes logran compensar en parte el aumento de costes y ajustar las configuraciones de los portátiles, la caída de los envíos se mantendrá moderada. Pero si trasladan todo el sobrecoste al consumidor, podría ser mucho más pronunciada en 2027.