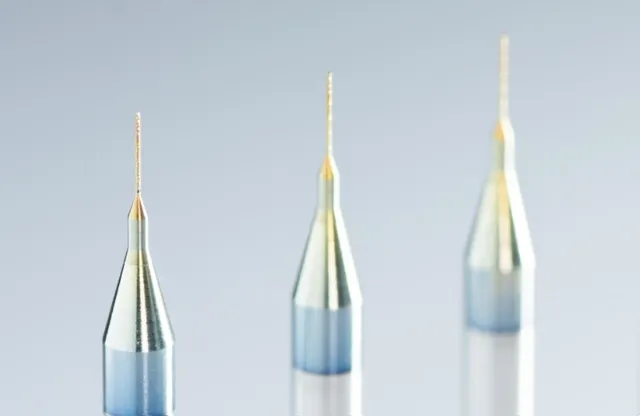
Las restricciones a la exportación que China ha impuesto sobre metales críticos han provocado interrupciones en el suministro de microbrocas, herramientas que se emplean en la cadena de producción de chips para sistemas de inteligencia artificial. Es un ejemplo más de cómo la tensión geopolítica afecta a la industria tecnológica mundial.
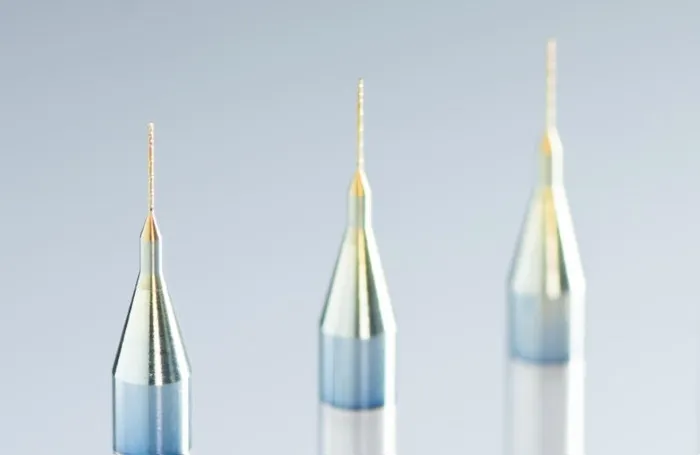
Fuente de la imagen: topoint.tw
Las restricciones chinas a la exportación de tungsteno han golpeado a las plantas de procesamiento de Japón, Taiwán, Estados Unidos y Europa, y han multiplicado el precio de las microbrocas. Estas herramientas, parecidas a agujas diminutas, se fabrican principalmente con carburo de tungsteno y sirven para perforar microorificios en placas de circuito impreso y sustratos para chips, con los que se conectan las distintas capas.
Las placas de circuito impreso y los sustratos para chips son cada vez más complejos: aumentan el número de capas, se usan materiales más duros y se endurecen los requisitos de precisión. Con ello crece la demanda de microbrocas. Entre los principales proveedores de materiales de alta calidad a base de carburo de tungsteno para fabricar herramientas de corte de precisión figuran las japonesas Sumitomo Electric Industries, Kyocera y Mitsubishi Materials, la estadounidense Kennametal y la sueca Sandvik. Todas dependen del dominio de China en la cadena mundial de suministro de tungsteno, incluida la producción de materiales y polvos de tungsteno.
La japonesa Union Tool y la taiwanesa Topoint constatan una alta demanda de sus microbrocas y afrontan el encarecimiento de los materiales necesarios para producirlas. Gracias al acceso a fuentes baratas de tungsteno, las chinas Guangdong Dtech Technology y Shenzhen Jinzhou Precision Technology han ganado cuota de mercado. Dtech registró unos ingresos récord entre julio y septiembre: las ventas crecieron casi un 180 % y el beneficio neto, más de un 280 %. China Tungsten and Hightech Materials, principal proveedor de carburo de tungsteno del país, informó de un aumento de los ingresos del 85 % interanual en los tres primeros trimestres.
China ocupa el primer puesto mundial por reservas de este elemento y concentra alrededor del 79 % de la producción global. Entre los proveedores mucho menores figuran también Vietnam, Kazajistán, Corea del Norte, Australia y Austria. Algunos países redoblan sus esfuerzos para aumentar la extracción de tungsteno y ofrecer una alternativa al suministro chino.
A principios del año pasado, China impuso restricciones a la exportación de varios materiales relacionados con el tungsteno, así como del bismuto y el molibdeno, también metales importantes. El precio del paratungstato de amonio, producto intermedio del procesamiento del tungsteno que sirve de referencia para la fijación de precios, ha pasado de 212.750 yuanes (31.891 dólares) por tonelada en febrero de 2025 a más de 530.000 yuanes (79.447 dólares) esta semana. Fuera del país, el precio puede triplicarse: entre 1,5 millones (224.850 dólares) y 1,8 millones de yuanes (269.820 dólares), según fuentes del sector. Para sortear las restricciones, los fabricantes se ven obligados a recurrir más a materiales y cadenas de suministro chinos, incluso a organizar la producción en el país.
Anteriormente, las restricciones chinas ralentizaron el despacho aduanero de algunos componentes a base de germanio y cuarzo destinados a Taiwán. Ello provocó interrupciones en el suministro de materiales clave para los sectores aeroespacial y óptico.