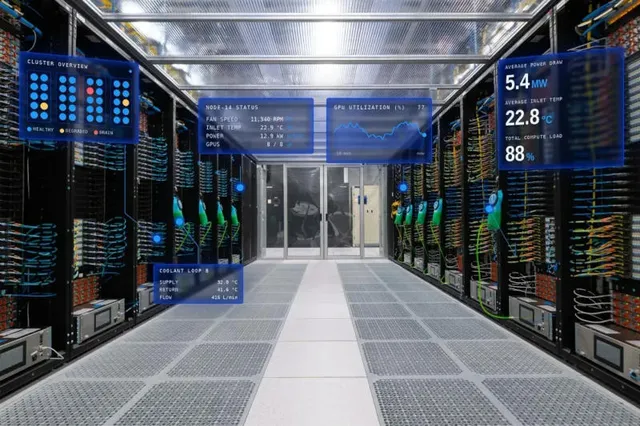
Uno de los principales proveedores de capacidad de cómputo para IA atraviesa serios problemas: los bonos de CoreWeave han pasado a la categoría de «problemáticos» y las acciones de la compañía se han hundido más de un 20 %. Los inversores temen que un negocio lastrado por 35.000 millones de dólares de deuda y que todavía no ha alcanzado la rentabilidad pueda ser vulnerable a una desaceleración del auge de la IA. El nerviosismo ya se ha extendido a otros actores del mercado, incluida Oracle.
Fuente de las imágenes: coreweave.com
En este hecho ha reparado el experto Chamath Palihapitiya, que ha hablado de una «burbuja de la IA» en el segmento del crédito privado; hasta tal punto que Elon Musk se ha preguntado cómo piensa el sector pagar su propio desarrollo. Mientras tanto, uno de los cofundadores de CoreWeave, Brannin McBee, ha afirmado que la compañía aspira a lograr una calificación «de inversión» para sus bonos en lugar de «basura», para poder captar fondos de las aseguradoras, cuyo capital ha calificado de «ilimitado».
Hay cierta lógica en ello: este año CoreWeave logró un crédito para comprar chips y contaba con una calificación de inversión. Pero cuando una empresa ya lastrada por una deuda colosal anuncia su intención de acceder al capital de las aseguradoras, surge la preocupación de que vaya a endeudarse aún más. Todavía es pronto para hablar de que la «burbuja de la IA» vaya a estallar: las acciones reflejan la confianza en el futuro de la compañía, no su actividad operativa actual. Pero si CoreWeave ha acumulado un volumen considerable de deuda costosa y su servicio se encarece aún más, alcanzar la rentabilidad no le resultará sencillo.
Al cierre del segundo trimestre, la deuda de la compañía superaba los 35.000 millones de dólares. Fue una de las primeras en utilizar tarjetas gráficas como garantía de sus créditos. Pero tampoco tiene otro negocio que el alquiler de capacidad de cómputo, y esta actividad todavía no le reporta beneficios: en el primer semestre perdió más de 1.000 millones de dólares.
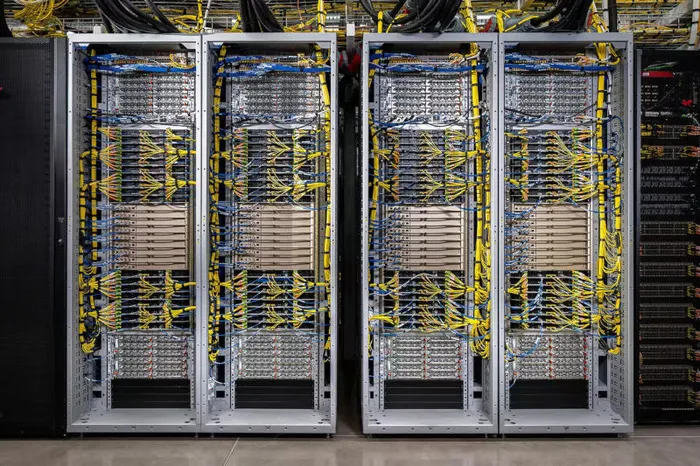
A cierre del segundo trimestre, el volumen de obligaciones pendientes de los contratos de CoreWeave ascendía a 103.700 millones de dólares; alrededor del 40 % de esa suma debe ingresarse en 2028. Las empresas que han firmado estos contratos no pueden rescindirlos salvo en un reducido círculo de circunstancias. Se sabe que los mayores clientes de CoreWeave son Microsoft y OpenAI; el tercero sería Nvidia, según datos no confirmados. Estas tres compañías concentraron casi tres cuartas partes de los ingresos del operador en el segundo trimestre.
Microsoft y Nvidia probablemente puedan cumplir sus obligaciones financieras, al menos mientras les convenga. El colapso de CoreWeave amenaza con pérdidas colaterales para todo el mercado, y difícilmente van a empujar a la compañía a la bancarrota. Con OpenAI no está tan claro, pero si el desarrollador de ChatGPT no atraviesa dificultades financieras que el gran público desconozca, CoreWeave debería aguantar todavía un tiempo. Solo cuando el auge de la IA se enfríe quedará claro si este modelo es viable.
Aun así, las preocupaciones en torno a CoreWeave han provocado una situación de inestabilidad también para otras compañías que han captado importantes fondos prestados: las acciones de Oracle, en particular, se han abaratado casi un 10 % y los inversores han empezado a vender sus bonos. Los temores de los inversores sobre CoreWeave son en realidad aplicables a todos los proveedores de nube alternativos. Pero algunos, por el contrario, aprovechan ahora el momento y compran acciones abaratadas.