En el tercer trimestre de 2026, los envíos mundiales de smartphones se desplomaron un 20 % interanual, hasta su nivel más bajo para ese trimestre desde 2012. Así lo indican las estimaciones preliminares del servicio analítico Market Monitor de Counterpoint Research.
El continuo encarecimiento de la memoria DRAM y NAND, junto con el aumento del precio de otros componentes, disparó en el tercer trimestre el coste de los materiales (BOM), agravó la escasez de suministro y, en consecuencia, alteró los calendarios de envío de los fabricantes (OEM). Estos trasladaron a su vez el aumento de costes a los consumidores, de modo que los precios minoristas de los smartphones en el mundo han subido un 20 % desde principios de 2026 y el precio medio de venta (ASP) ha seguido aumentando.
La analista sénior de Counterpoint Shilpi Jain señala que la aguda escasez de memoria empuja al mercado de smartphones hacia una fase de demanda más selectiva, lo que está cambiando las estrategias de los fabricantes e incluso el comportamiento de los consumidores. Los usuarios mantienen sus dispositivos durante más tiempo de lo esperado, se plantean con más frecuencia comprar aparatos reacondicionados y se decantan por modelos más caros.
Los fabricantes, por su parte, ajustan el catálogo, la política de precios y las estrategias de mercado para tratar de mantener la rentabilidad. El segmento de gama media está bajo presión, mientras que la demanda del segmento premium se mantiene relativamente firme. Esto amplía la brecha entre el segmento premium y el sensible al precio, afirma la analista.
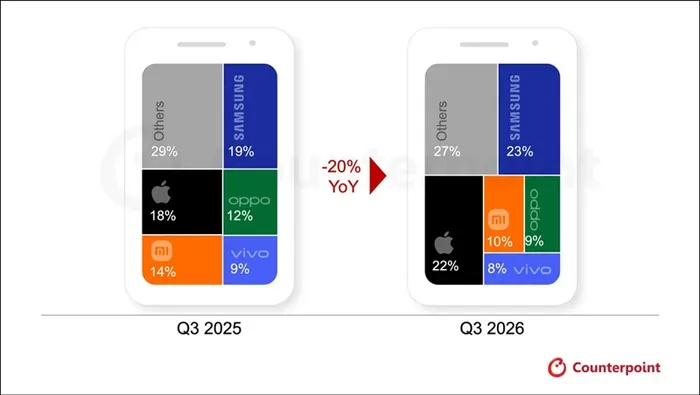
Samsung sigue liderando el mercado. A pesar de reducir sus envíos un 3 % interanual, su cuota de mercado creció hasta el 23 %, el mayor avance entre los grandes fabricantes. Gracias a una estrategia orientada a elevar el precio medio de venta (ASP) y los ingresos, la compañía aumentó sus ingresos pese al descenso de los envíos en términos de unidades. Contribuyeron a ello la premiumización del catálogo y las buenas ventas de smartphones plegables. La serie Galaxy Z Fold8 registró una alta demanda en el arranque de las ventas, y el suministro estable de componentes sostuvo las ventas de los dispositivos de gama media (serie A) en mercados emergentes, en un contexto de repliegue de algunas marcas chinas.
La cuota de Apple superó por primera vez en un tercer trimestre el 20 %, hasta el 22 %, pese al descenso interanual de los envíos. Los analistas consideran que la caída se debió en gran medida a la ausencia del modelo básico del iPhone 18, por lo que el llenado de los canales de venta en el mes del lanzamiento fue menos masivo que con la gama completa del iPhone 17.
Apple, como otros fabricantes, subió los precios, aunque este factor solo afectó a los resultados de las últimas semanas del trimestre. Los modelos iPhone 18 Pro funcionaron mejor en el arranque de las ventas que sus predecesores, sobre todo en China y la India, y la demanda sostenida de la serie iPhone 17 ayudó a compensar en parte la caída general de los envíos.
En el trimestre analizado, Xiaomi sufrió un fuerte desplome de los envíos, de más del 30 % interanual, por lo que su cuota de mercado cayó hasta el 10 %. La compañía redujo su presencia en el segmento de bajo precio y en mercados secundarios del extranjero, al tiempo que elevó el precio medio de venta (ASP) y revisó sus planes de envío. Al mismo tiempo, reforzó su posición en el segmento medio-alto y premium del mercado chino gracias a la serie Xiaomi 18 y a los modelos plegables. También contribuyó el uso de su propio chip XRING O3.
Los envíos de Oppo y Vivo cayeron más de un 20 % interanual, y sus cuotas de mercado bajaron hasta el 9 y el 8 %, respectivamente. Oppo optimizó el catálogo de productos y la actividad operativa de las marcas Oppo, Realme y OnePlus. La compañía también redirigió los envíos hacia mercados y modelos más rentables.
Vivo da prioridad a mercados clave como la India y China, donde refuerza la serie Y y amplía al mismo tiempo las gamas de modelos premium de las series X, V y S.
Según los analistas, las perspectivas para lo que queda de 2026 siguen siendo complicadas: los fabricantes (OEM) priorizan cada vez más la rentabilidad y no los envíos, ante el alto coste de los componentes y la caída del poder adquisitivo. En Counterpoint Research creen que, mientras no mejore la situación del suministro y los precios de los componentes, no cabe esperar un crecimiento significativo de los envíos.